Puedes tener ingresos, ahorrar algunos meses e incluso invertir y, aun así, no tener tus finanzas realmente organizadas.
Porque organizar el dinero no consiste en acumular productos financieros ni en encontrar una regla perfecta.
Consiste en responder con claridad a tres preguntas:
- ¿Dónde estoy hoy?
- ¿Cuánto margen tengo realmente?
- ¿Qué debería resolver antes de pasar al siguiente nivel?
El orden importa: una decisión razonable tomada demasiado pronto puede no ser la adecuada para tu situación.
Si no sabes cuánto gastas, cuánto debes, qué liquidez tienes o qué parte de tus ingresos queda libre cada mes, es muy fácil tomar decisiones aisladas que parecen buenas por separado pero no encajan entre sí.
Por eso esta guía no empieza hablando de rentabilidad.
Empieza por algo menos llamativo, pero mucho más útil:
conocer tu situación y poner cada decisión en el orden que le corresponde.
1. Antes de hacer números: qué significa realmente ordenar tus finanzas
Tener las cuentas “más o menos controladas” no es lo mismo que tener una estructura financiera.
Puedes saber cuánto hay hoy en tu cuenta y no saber cuánto dinero consumes realmente cada mes.
Puedes tener ahorro y, al mismo tiempo, mantener una deuda costosa.
Puedes invertir y no disponer de liquidez suficiente para afrontar un imprevisto.
Puedes ingresar más que hace dos años y sentir exactamente la misma presión a final de mes.
El problema no siempre es la cantidad de dinero.
Muchas veces es la falta de orden y visibilidad.
Un sistema financiero personal empieza a ser útil cuando te permite distinguir al menos cinco cosas:
- lo que entra;
- lo que sale;
- lo que debes;
- lo que tienes;
- y el margen que queda para decidir.
A partir de ahí aparecen las preguntas importantes.
¿Necesitas reducir deuda?
¿Te falta liquidez?
¿Ya existe capacidad real de ahorro?
¿Tus objetivos encajan con tu situación?
¿Tiene sentido empezar a invertir ahora o todavía hay una capa anterior que resolver?
Eso es desarrollar criterio financiero.
No buscar una respuesta universal, sino entender qué información necesitas para tomar una decisión razonable en tu situación.
Y ese es también el motivo por el que dos personas con el mismo ingreso pueden necesitar prioridades completamente distintas.
2. Paso 1: haz una fotografía real de tu situación financiera
Antes de mejorar algo necesitas saber qué estás midiendo.
Antes de pensar en ahorrar más, amortizar deuda o invertir, necesitas una foto de cuatro cosas: lo que entra, lo que sale, lo que debes y lo que tienes.
La fotografía no tiene que ser perfecta.
Tiene que ser suficientemente clara como para que dejes de decidir “de memoria”.
Qué datos necesitas reunir
Empieza por cuatro bloques.
1. Ingresos
Anota lo que entra realmente en tu economía.
Si tus ingresos son variables, no te quedes únicamente con tu mejor mes. Necesitas entender también cuánto fluctúan y qué parte es recurrente.
2. Gastos
No hace falta clasificar cien categorías desde el primer día.
Empieza distinguiendo aquello que se repite, aquello que puedes ajustar y aquellos pagos que aparecen de forma menos frecuente pero que sabes que llegarán.
3. Deudas
Registra al menos:
- cuánto queda pendiente;
- qué cuota pagas;
- el coste o tipo de interés cuando lo conozcas;
- y si existe algún vencimiento o condición que pueda cambiar tu situación.
El objetivo todavía no es decidir cuál amortizar primero.
Eso llegará después.
Aquí queremos ver la estructura completa.
4. Activos y dinero disponible
Incluye aquello que forma parte de tu patrimonio: efectivo, cuentas, inversiones u otros activos que tenga sentido considerar.
Pero no mezcles automáticamente patrimonio con liquidez.
Tener un activo con valor no significa necesariamente que puedas utilizar ese dinero mañana sin coste, demora o riesgo.
Ese matiz importa.
Porque una persona puede tener patrimonio y, al mismo tiempo, poca capacidad para absorber un gasto inesperado.
Patrimonio neto: una fotografía útil, pero no toda la historia
Una forma sencilla de resumir parte de esa estructura es calcular el patrimonio neto:
Patrimonio neto = activos − pasivos
Si, por ejemplo, tus activos suman 15.000 € y tus deudas pendientes son 6.000 €, el patrimonio neto sería:
15.000 € − 6.000 € = 9.000 €
La cifra ayuda.
Pero no cuenta toda la historia.
Dos personas pueden tener un patrimonio neto parecido y encontrarse en situaciones muy diferentes.
Una puede tener liquidez, ingresos estables y poca deuda mensual.
La otra puede tener casi todo su patrimonio inmovilizado, ingresos variables y pagos elevados cada mes.
Por eso el patrimonio neto funciona mejor como una fotografía de estructura que como una nota que diga si tus finanzas están “bien” o “mal”.
Necesitamos combinarlo con el flujo mensual.
Ese será el siguiente paso.
Radiografía Financiera 360º: convertir datos dispersos en un punto de partida
Cuando la información está repartida entre cuentas, tarjetas, préstamos, gastos y ahorros, el primer problema muchas veces no es calcular.
Es verlo todo junto.
La Radiografía Financiera 360º está planteada precisamente para ordenar ese punto de partida: reunir la información necesaria, estructurarla y ayudarte a identificar qué área requiere atención antes de avanzar.
No sustituye tus decisiones.
Tampoco convierte una cifra en una recomendación automática.
Su función es más básica y, precisamente por eso, más importante:
hacer visible lo que antes estaba disperso.
Porque cuando ves tu estructura completa, la conversación cambia.
Dejas de preguntar únicamente:
“¿En qué debería invertir?”
Y empiezas a preguntar:
“¿Qué necesita ahora mismo mi estructura financiera?”
Esa segunda pregunta suele ser mucho más útil.
3. Paso 2: entiende tu flujo mensual y cuánto margen te queda de verdad
La fotografía financiera te dice qué tienes y qué debes.
Pero todavía falta una pieza decisiva:
qué ocurre con tu dinero cada mes.
Puedes tener un patrimonio neto positivo y, aun así, llegar justo a final de mes.
También puedes tener pocos activos, pero un flujo mensual estable que te permita construir ahorro con bastante rapidez.
Por eso necesitamos separar dos preguntas:
- ¿Cómo está estructurado mi patrimonio?
- ¿Qué capacidad tengo hoy para generar margen?
La segunda se responde mirando el flujo.
El presupuesto sirve para ver antes de decidir
La palabra “presupuesto” suele sonar a recorte.
Pero su función principal no es decirte que no puedes gastar.
Es enseñarte qué está ocurriendo.
Un presupuesto útil te permite ver cuánto dinero entra, cuánto sale y qué parte de esas salidas corresponde a compromisos, necesidades, decisiones ajustables o gastos que aparecen de forma periódica aunque no lleguen todos los meses.
Ese último punto importa.
El seguro anual, una reparación, determinados impuestos, una matrícula o cualquier gasto conocido pero irregular no desaparece porque no llegue este mes.
Si solo miras los gastos del mes actual, puedes creer que existe un margen que en realidad ya está comprometido.
Por eso el presupuesto funciona mejor cuando se parece a la realidad y no cuando intenta encajar tu vida en una plantilla perfecta.
Marcos como la regla 50/30/20 pueden servir como referencia para algunas personas, pero no como una medida universal de si alguien gestiona bien o mal su dinero.
El coste de la vivienda, la situación familiar, el nivel de ingresos, la existencia de deudas o la estabilidad laboral pueden hacer que esos porcentajes no encajen.
La pregunta útil no es:
“¿Estoy cumpliendo una proporción concreta?”
La pregunta útil es:
“¿Sé cuánto necesito, cuánto puedo ajustar y cuánto me queda después?”
Cómo calcular tu margen mensual
Como primera aproximación, puedes utilizar una fórmula muy sencilla:
Margen mensual = ingresos disponibles − gastos y compromisos del periodo
Imagina este ejemplo:
- ingresos disponibles: 2.400 €;
- gastos y compromisos mensuales: 2.150 €.
El margen sería:
2.400 € − 2.150 € = 250 €
Esos 250 € no significan automáticamente que tengas 250 € “para invertir”.
Solo dicen que, en ese periodo y con la información registrada, existe un excedente.
Después tendrás que comprobar si parte de ese dinero debe cubrir gastos menos frecuentes, deuda, liquidez para imprevistos u objetivos ya comprometidos.
También conviene evitar otro error:
usar un mes excepcional como si fuera normal.
Si tus ingresos cambian mucho o tienes gastos estacionales, una sola fotografía mensual puede distorsionar la realidad.
En esos casos interesa mirar varios meses y trabajar con una referencia prudente que refleje mejor tu situación habitual.
El objetivo no es construir una contabilidad perfecta.
Es conseguir una cifra suficientemente fiable para tomar la siguiente decisión.
Qué hacer si el margen es cero o negativo
Si al hacer las cuentas descubres que cada mes sales a cero o en negativo, esa información no es un fracaso.
Es el dato que necesitabas.
En ese momento, el objetivo no debería ser buscar una inversión que “compense” el problema.
El problema está antes.
Primero necesitas saber qué está provocando el desequilibrio.
Puedes revisar, por ejemplo:
- qué gastos son obligatorios;
- qué gastos pueden ajustarse;
- qué pagos corresponden a deuda;
- qué gastos irregulares no habías previsto;
- si tus ingresos son suficientes y suficientemente estables para la estructura actual.
A veces el margen mejora reduciendo gastos ajustables.
Otras veces el peso está en el coste de la deuda.
Y en algunos casos el problema no se resuelve recortando, porque los ingresos simplemente no alcanzan para cubrir la estructura básica.
Son situaciones distintas y requieren decisiones distintas.
Por eso “gasta menos” no es un diagnóstico.
El diagnóstico aparece cuando sabes qué componente está generando el desequilibrio.
Y solo entonces tiene sentido decidir cuál es la siguiente prioridad.
4. Paso 3: decide qué va primero — deuda, seguridad o ahorro
Este es el punto en el que muchas guías empiezan a dar respuestas demasiado rápidas.
“Primero elimina todas las deudas.”
“Primero ahorra.”
“Primero crea un fondo de emergencia.”
“Empieza a invertir cuanto antes.”
El problema es que una frase aislada no conoce tu situación.
La prioridad financiera depende de cómo se combinan varias variables:
- si tu margen mensual es positivo o negativo;
- si tienes pagos atrasados o compromisos esenciales;
- cuánto cuesta tu deuda;
- cuánta liquidez tienes disponible;
- la estabilidad de tus ingresos;
- y qué riesgos económicos podrías tener que absorber en el corto plazo.
Por eso aquí no buscamos una regla universal.
Buscamos un orden de análisis.
Una forma práctica de pensar la decisión es hacerte estas preguntas:
1. ¿Puedo cubrir mis gastos y compromisos básicos sin seguir aumentando deuda?
Si la respuesta es no, la prioridad está en estabilizar esa situación.
2. ¿Tengo deudas cuyo coste está consumiendo una parte importante de mi margen?
Entonces necesitas entender esas deudas antes de destinar el excedente a objetivos posteriores.
3. ¿Qué ocurriría si mañana aparece un gasto imprevisto?
Si la única respuesta posible es volver a endeudarte, la falta de liquidez también forma parte del problema.
4. ¿Después de todo eso sigue existiendo excedente?
Ahí empieza a tener sentido asignarlo a objetivos de ahorro y, más adelante, valorar otras decisiones.
Fíjate en la diferencia.
No estamos diciendo:
“todo el mundo debe hacer A, después B y después C”.
Estamos diciendo:
“analiza A, B y C antes de saltar a D”.
Esa distinción es fundamental.
Si tienes deuda, no todas pesan igual
Tener deuda no significa automáticamente que toda tu economía deba detenerse hasta que desaparezca.
Pero tampoco todas las deudas tienen el mismo coste ni las mismas consecuencias.
Para entenderlas, al menos conviene revisar:
- capital pendiente;
- cuota;
- tipo de interés o TAE cuando corresponda;
- plazo;
- posibles costes por amortización anticipada;
- y consecuencias de no pagar a tiempo.
Una deuda con un coste elevado puede restar capacidad de ahorro mes tras mes.
Por eso, cuando existen varias deudas, comparar su coste ayuda a decidir cuáles merecen más atención.
Ahora bien, “pagar primero la deuda más cara” tampoco debería aplicarse de forma mecánica sin mirar el resto de la situación.
Por ejemplo, utilizar toda tu liquidez para amortizar una deuda puede dejarte sin capacidad para afrontar un gasto esencial inesperado.
Y cancelar anticipadamente determinados préstamos puede tener costes o condiciones que conviene conocer antes de decidir.
El objetivo aquí no es darte una estrategia universal de amortización.
Es conseguir que sepas qué deuda tienes, cuánto te cuesta y cuánto margen consume.
Con esa información, la prioridad empieza a dejar de ser intuitiva.
El fondo de emergencia: para qué sirve antes de pensar en invertir
Un fondo de emergencia no existe para maximizar rentabilidad.
Existe para darte capacidad de respuesta.
Si aparece una reparación, una caída temporal de ingresos o un gasto necesario que no esperabas, disponer de liquidez puede evitar que tengas que financiar el problema con nueva deuda o vender una inversión en un mal momento.
Por eso conviene diferenciar dos bolsas de dinero:
- la que necesitas mantener accesible para imprevistos y necesidades próximas;
- y la que realmente puedes comprometer durante más tiempo.
No existe una cifra única que funcione para todas las personas.
Las necesidades de liquidez cambian según la estabilidad de los ingresos, las responsabilidades familiares, los gastos fijos, la facilidad para reemplazar ingresos y otros factores personales.
En Patrimonio 360º este tema ya tiene un desarrollo específico.
Aquí nos interesa entender su posición dentro del sistema:
el fondo de emergencia no es el objetivo final; es una capa de seguridad que protege las decisiones que vienen después.
Si necesitas profundizar en cuánto podría tener sentido reservar y cómo plantearlo, puedes ampliar con cómo calcular tu fondo de emergencia.
No existe una prioridad idéntica para todo el mundo
Imagina tres situaciones distintas.
Caso A
Una persona tiene ingresos relativamente estables, algo de liquidez y varias deudas de consumo con costes elevados.
En ese contexto, revisar y reducir la deuda más costosa puede tener mucho peso en la decisión.
Caso B
Otra persona tiene una deuda asumible, pero ingresos muy variables y prácticamente ningún dinero disponible para imprevistos.
Aquí la liquidez puede tener una importancia mucho mayor de la que tendría en el caso anterior.
Caso C
Una tercera persona tiene margen negativo y está teniendo dificultades para cubrir gastos básicos y cuotas.
En ese escenario, hablar de inversión o de optimizar rentabilidad se adelanta varios pasos.
Primero necesita estabilizar el flujo y comprender qué obligaciones están generando la presión.
Los tres casos hablan de dinero.
Pero no tienen la misma prioridad.
Ese es el principio que quiero que conserves:
antes de preguntarte qué producto elegir, identifica qué problema financiero estás intentando resolver.
Si el problema es falta de margen, trabaja sobre el margen.
Si el problema es deuda costosa, estudia la deuda.
Si el problema es falta de liquidez, construye capacidad de respuesta.
Y cuando esas capas empiezan a estar bajo control, el excedente puede convertirse en objetivos.
Ese es el paso siguiente.
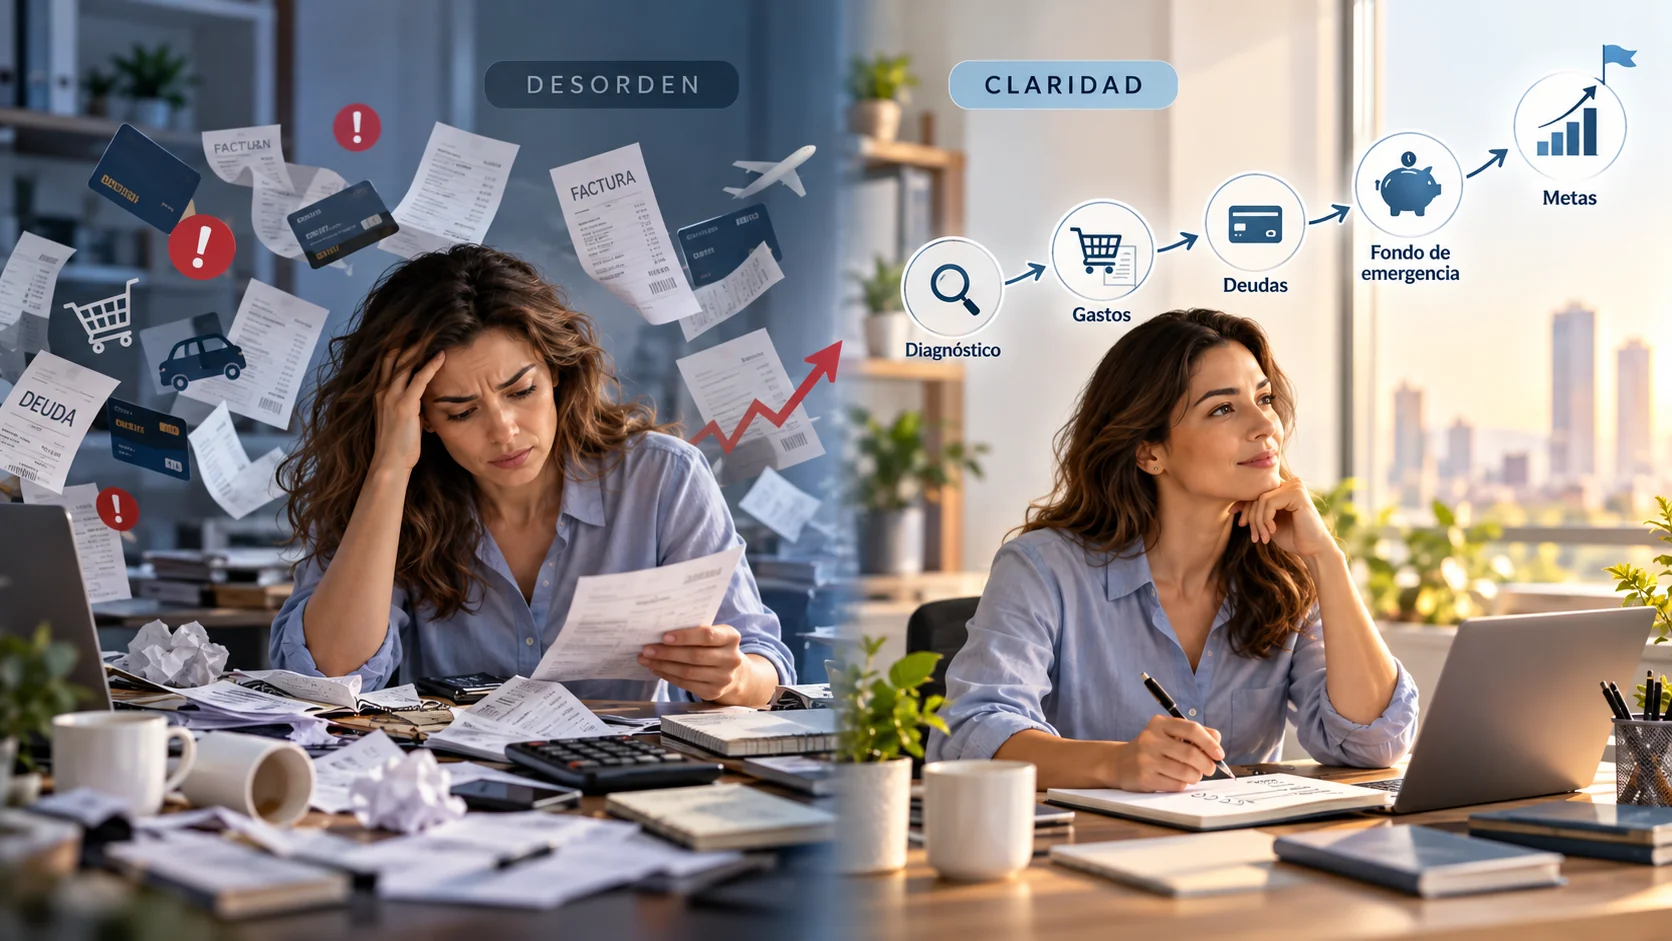
5. Paso 4: convierte el excedente en objetivos concretos
Cuando el flujo empieza a estar bajo control, las deudas están identificadas y existe una base de seguridad razonable para tu situación, aparece una pregunta diferente:
¿qué quieres que haga ahora tu dinero?
Hasta aquí hemos trabajado para ganar visibilidad y estabilidad.
A partir de aquí empieza la planificación.
Y eso cambia bastante la forma de ahorrar.
No es lo mismo guardar dinero “por si acaso” que reservarlo para un objetivo concreto.
Tampoco es lo mismo ahorrar para algo que necesitas dentro de seis meses que destinar capital a una meta que está a diez o veinte años.
El excedente empieza a ser útil cuando tiene nombre, plazo y función.
Por ejemplo:
- crear o reforzar una reserva para una necesidad próxima;
- preparar una entrada para vivienda;
- financiar formación;
- afrontar un proyecto familiar;
- construir capital para objetivos de largo plazo.
El objetivo no tiene que ser espectacular.
Tiene que encajar con tu realidad.
Objetivos a corto, medio y largo plazo
Una forma sencilla de ordenar las metas es separarlas por horizonte temporal.
No hace falta convertirlo en una clasificación rígida.
Lo importante es comprender que el tiempo cambia las decisiones.
Un objetivo cercano necesita, normalmente, mayor previsibilidad y acceso al dinero.
Un objetivo muy lejano puede permitirte plantear otras alternativas, siempre entendiendo el riesgo y sin comprometer dinero que puedas necesitar antes.
Antes de fijar una meta conviene responder al menos a estas preguntas:
- ¿qué quiero conseguir exactamente?;
- ¿cuánto dinero necesito?;
- ¿cuándo lo voy a necesitar?;
- ¿cuánto puedo aportar sin desestabilizar mi presupuesto?;
- ¿cómo sabré si voy avanzando?
Eso convierte un deseo en algo que puedes gestionar.
Por ejemplo, “quiero ahorrar más” dice muy poco.
En cambio:
“quiero reunir una cantidad concreta para una formación dentro de un plazo definido”
te permite calcular cuánto deberías reservar, revisar si encaja con tu margen y corregir el plan si cambian tus circunstancias.
No se trata de perseguir todos los objetivos al mismo tiempo.
Se trata de priorizar.
Si intentas repartir un excedente pequeño entre demasiadas metas, puedes acabar avanzando tan lentamente en todas que ninguna parece real.
A veces tiene más sentido concentrar recursos en una prioridad y, cuando esté resuelta, liberar ese dinero para la siguiente.
Ahorrar e invertir no son la misma decisión
Ahorrar e invertir pueden formar parte de una misma estrategia financiera, pero cumplen funciones distintas.
El ahorro suele estar más relacionado con:
- disponibilidad;
- previsibilidad;
- necesidades próximas;
- reserva para imprevistos u objetivos de corto y medio plazo.
La inversión implica aceptar algún nivel de riesgo con la expectativa de obtener un resultado futuro, y por eso exige pensar en horizonte temporal, liquidez y tolerancia a pérdidas.
La pregunta no debería ser simplemente:
“¿Ahorrar o invertir?”
Sino:
“¿Cuándo voy a necesitar este dinero y qué riesgo puedo asumir sin poner en peligro una necesidad anterior?”
Ese cambio de pregunta evita mezclar capital que cumple funciones distintas.
El dinero destinado a una emergencia no debería depender de que el mercado esté en un buen momento cuando necesites utilizarlo.
Y el dinero que realmente no vas a necesitar durante un periodo largo puede analizarse de otra manera.
Esto no significa que exista una frontera idéntica para todas las personas.
Significa que la función del dinero debe estar clara antes de elegir dónde colocarlo.
Primero decides para qué existe ese capital.
Después estudias qué opciones son coherentes con ese objetivo.
Si más adelante quieres entender cómo el tiempo influye en una estrategia de largo plazo, puedes ampliar con cómo funciona el interés compuesto.
6. Paso 5: revisa tu sistema para que no dependa de tu memoria
Organizar tus finanzas una vez no las mantiene organizadas para siempre.
Cambian los ingresos.
Cambian los gastos.
Aparecen nuevas deudas o desaparecen antiguas.
Un objetivo deja de ser prioritario y aparece otro.
Y un presupuesto que tenía sentido hace seis meses puede quedarse desactualizado.
Por eso la revisión no es una fase final que haces una vez.
Forma parte del sistema.
La idea no es mirar tus cuentas todos los días ni convertir cada compra en una fuente de ansiedad.
Es crear una rutina suficientemente sencilla para detectar cambios antes de que se conviertan en problemas.
Qué revisar cada mes y qué revisar con menos frecuencia
Una revisión mensual puede centrarse en pocas preguntas:
- ¿los ingresos se comportaron como esperaba?;
- ¿los gastos estuvieron dentro de lo previsto?;
- ¿apareció algún gasto irregular?;
- ¿la deuda aumentó, bajó o se mantuvo?;
- ¿pude destinar dinero a mis objetivos?;
- ¿mi margen sigue siendo positivo?
No necesitas reconstruir toda tu vida financiera cada treinta días.
La revisión mensual sirve principalmente para comprobar el flujo.
Con menos frecuencia, o cuando ocurra un cambio importante, puedes revisar la estructura:
- patrimonio neto;
- nivel total de deuda;
- cantidad de liquidez disponible;
- objetivos y plazos;
- capacidad de ahorro;
- cambios de ingresos, vivienda, familia o trabajo que alteren tus prioridades.
Hay una regla práctica que puede ayudarte:
revisa lo operativo con frecuencia y revisa la estrategia cuando cambie la realidad.
Eso evita dos extremos.
El primero es no mirar nada durante meses.
El segundo es revisar las cifras constantemente sin que esa vigilancia cambie ninguna decisión.
Automatiza lo repetitivo, revisa lo importante
La automatización puede ayudarte mucho cuando ya has decidido qué quieres hacer.
Por ejemplo, puedes programar una transferencia periódica hacia una cuenta destinada a un objetivo.
O configurar determinados pagos para que no dependan de que los recuerdes cada mes.
La ventaja es sencilla:
reduces el número de decisiones repetitivas.
Pero automatizar no significa dejar de revisar.
Una aportación que era razonable cuando tus ingresos eran unos puede dejar de serlo si cambia tu situación.
Un objetivo puede necesitar más tiempo.
Un gasto fijo puede subir.
O quizás ahora tienes margen suficiente para aumentar una aportación.
Por eso la automatización funciona mejor cuando cumple esta lógica:
decidir → automatizar → revisar → ajustar.
No al revés.
La herramienta no debería tomar la decisión por ti.
Debería ayudarte a ejecutar una decisión que ya has entendido.
Y ahí aparece una diferencia importante entre “tener muchas aplicaciones financieras” y “tener un sistema financiero”.
Las aplicaciones pueden ayudarte a registrar.
Las automatizaciones pueden ayudarte a ejecutar.
Las alertas pueden ayudarte a recordar.
Pero el criterio sigue siendo tuyo.
El objetivo final es que tu organización financiera dependa cada vez menos de la memoria y cada vez más de un proceso que puedas revisar, entender y modificar.
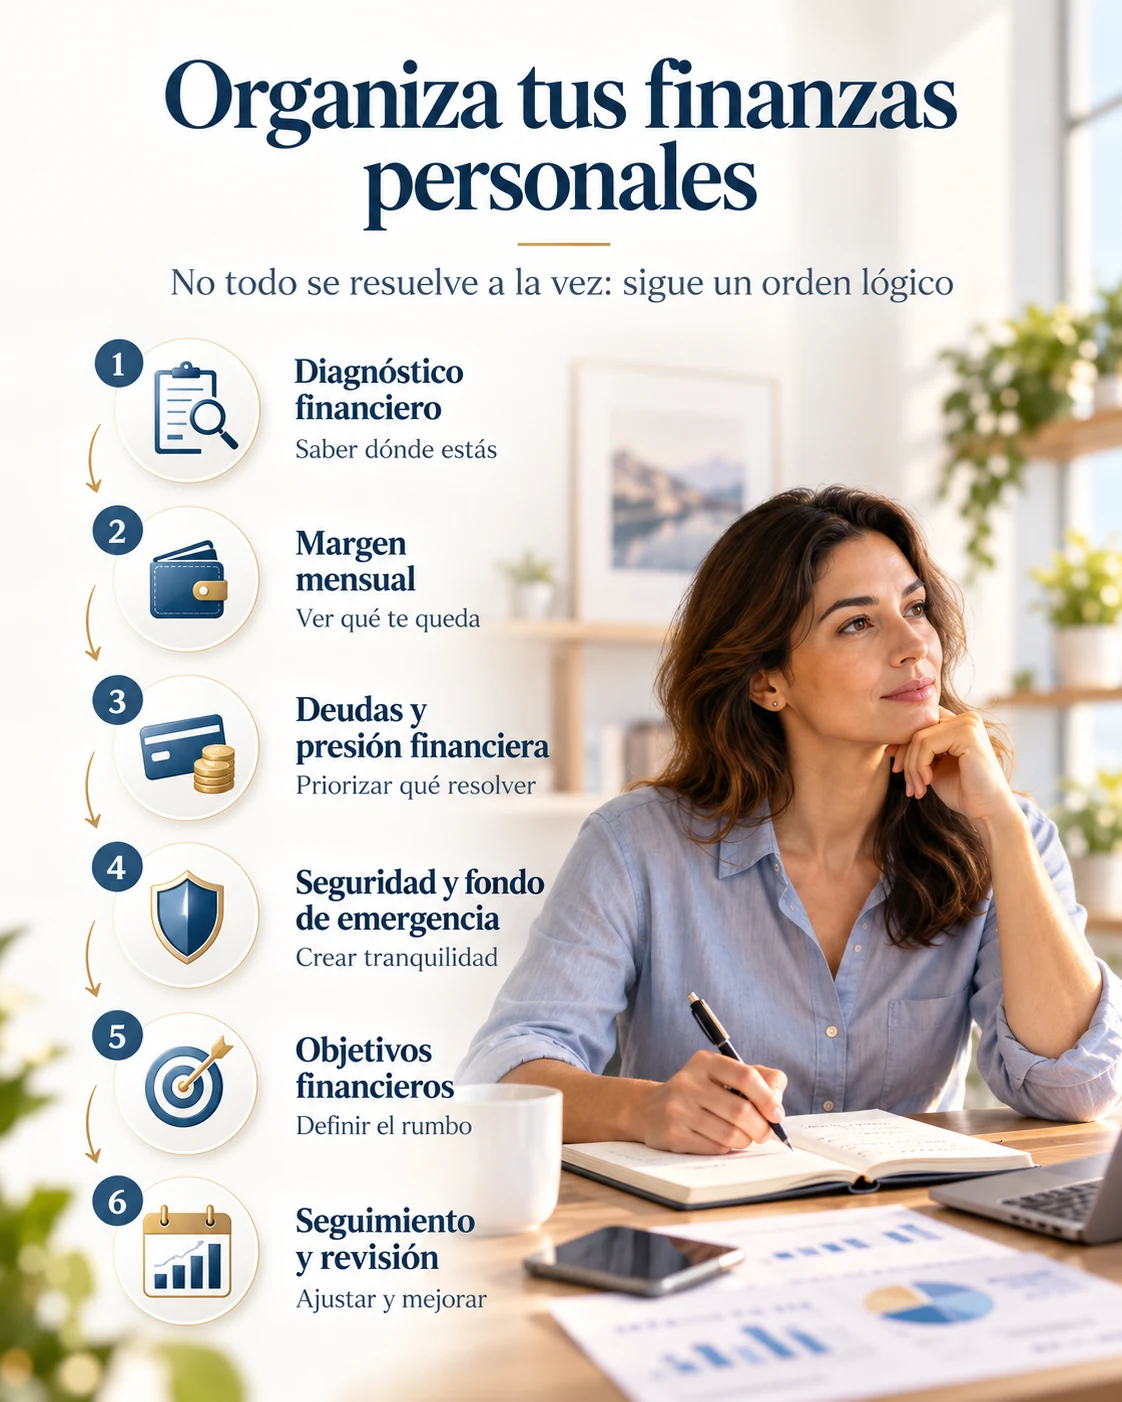
7. El orden completo, resumido en una sola secuencia
Hasta aquí hemos visto cada parte por separado.
Ahora conviene unirlas.
No como una receta rígida, sino como una secuencia de preguntas que te ayuda a no saltarte pasos importantes.
1. Diagnóstico
Primero necesitas saber qué tienes delante:
- ingresos;
- gastos;
- deudas;
- activos;
- liquidez;
- patrimonio neto.
Sin esa fotografía, cualquier decisión posterior parte de información incompleta.
2. Margen
Después observa qué ocurre cada mes.
¿Entra más dinero del que sale?
¿El excedente es estable o depende de un mes excepcional?
¿Hay gastos irregulares que todavía no has incorporado?
Aquí descubres si realmente existe capacidad para avanzar.
3. Presión financiera
Si el margen es pequeño, cero o negativo, identifica qué lo está provocando.
Puede ser gasto.
Puede ser deuda.
Puede ser falta de ingresos.
O una combinación.
El nombre del problema importa porque determina qué decisión tiene sentido estudiar.
4. Seguridad
Antes de comprometer capital a objetivos lejanos, pregúntate qué ocurriría si aparece un imprevisto.
La liquidez no busca maximizar rentabilidad.
Busca evitar que un problema normal se transforme en una nueva deuda o en una venta forzada de otro activo.
5. Objetivos
Cuando ya existe margen y una base más estable, el excedente puede recibir una función:
- corto plazo;
- medio plazo;
- largo plazo.
Ahorrar deja entonces de ser “guardar lo que quede”.
Empieza a convertirse en planificación.
6. Ejecución y revisión
Por último, automatiza aquello que tenga sentido y revisa periódicamente si el sistema sigue representando tu realidad.
Porque el plan no está terminado cuando lo escribes.
Está vivo mientras puedas entenderlo, revisarlo y adaptarlo.
Si quieres reducir todo el artículo a una sola idea, sería esta:
primero entiende tu estructura; después decide qué problema resolver; y solo entonces elige qué hacer con el dinero.
8. Errores frecuentes al intentar organizar tus finanzas
Muchos errores financieros no empiezan con una mala intención.
Empiezan con una decisión tomada fuera de orden.
Empezar por el producto
Buscar una cuenta, una inversión o una estrategia antes de entender la situación completa puede darte una solución para una pregunta que todavía no deberías estar haciendo.
Confundir saldo con capacidad financiera
Que hoy haya dinero en la cuenta no significa necesariamente que exista excedente.
Parte de ese saldo puede corresponder a gastos próximos, pagos anuales, deuda o necesidades ya comprometidas.
Usar una regla como si fuera una sentencia
Un porcentaje de ahorro o un reparto de presupuesto puede servir de referencia.
Pero si la regla no encaja con tu vivienda, ingresos, familia, deuda o estabilidad laboral, el problema no eres tú.
La regla simplemente no describe bien tu realidad.
Intentar resolver falta de margen con más riesgo
Cuando el flujo mensual está en negativo, buscar una rentabilidad mayor no corrige la causa del problema.
La primera pregunta sigue siendo por qué sale más dinero del que entra o por qué la estructura consume todo el ingreso.
Vaciar toda la liquidez para acelerar otro objetivo
Reducir deuda o avanzar hacia una meta puede ser importante.
Pero hacerlo a costa de quedarte sin capacidad de respuesta puede crear otra fragilidad.
No revisar
Un plan que nunca se actualiza acaba describiendo una vida que ya no existe.
Organizar tus finanzas no significa acertar una vez.
Significa detectar cuándo la prioridad ha cambiado.
9. Preguntas frecuentes sobre cómo organizar las finanzas personales
¿Cuánto debería ahorrar cada mes?
No existe un porcentaje que sea correcto para todo el mundo.
Tu capacidad de ahorro depende de ingresos, gastos, deuda, estabilidad y objetivos.
Una regla como 50/30/20 puede ayudarte a observar tu presupuesto, pero no debería utilizarse como examen universal.
Antes de fijar un porcentaje, calcula cuánto margen existe de verdad y qué necesidades deben cubrirse con él.
¿Tengo que pagar todas mis deudas antes de empezar a ahorrar?
No necesariamente como regla absoluta.
Conviene entender cuánto cuesta cada deuda y, al mismo tiempo, qué nivel de liquidez necesitas para no depender de nueva financiación ante un imprevisto.
La prioridad cambia según el coste de la deuda, tu margen, la estabilidad de tus ingresos y tu capacidad de respuesta.
¿Cuánto necesito en un fondo de emergencia?
No hay una cifra única válida para todas las personas.
La cantidad depende, entre otros factores, de tus gastos esenciales, estabilidad de ingresos, responsabilidades y facilidad para recuperar ingresos si ocurre un problema.
En este pillar lo importante es entender su función dentro del orden financiero.
El cálculo detallado merece un análisis específico.
¿Cuándo debería empezar a invertir?
Cuando la inversión encaja con un objetivo, un horizonte y un nivel de riesgo que puedes asumir sin comprometer necesidades anteriores.
Antes conviene tener claridad sobre flujo, deuda, liquidez y objetivos.
Invertir no sustituye esas capas.
¿Necesito una aplicación para organizar mis finanzas?
No.
Una aplicación puede ayudarte a registrar, agrupar información, automatizar o recordar.
Pero una herramienta no decide qué prioridad es correcta para ti.
Puedes empezar con una hoja sencilla si te permite ver los datos que necesitas.
La herramienta es útil cuando hace más fácil un proceso que ya entiendes.
10. Tu siguiente paso: conocer tu situación antes de decidir
Si después de leer esta guía solo recuerdas una cosa, que sea esta:
no empieces preguntando qué producto necesitas. Empieza preguntando qué problema financiero tienes que resolver.
Para responder bien necesitas ver tu situación completa.
Ingresos.
Gastos.
Deudas.
Liquidez.
Patrimonio.
Margen.
Objetivos.
Cuando esos datos dejan de estar dispersos, las decisiones empiezan a tener contexto.
Ese es precisamente el papel de la Radiografía Financiera 360º dentro de Patrimonio 360º: ayudarte a ordenar el punto de partida para que puedas identificar qué área requiere atención antes de avanzar.
No te dice qué inversión comprar.
No convierte tus datos en una promesa de resultados.
Y no sustituye el criterio.
Sirve para algo anterior:
ver con claridad antes de decidir.
A partir de ahí, el siguiente movimiento puede ser reducir presión, construir seguridad, aumentar margen, definir un objetivo o preparar una etapa posterior.
Pero ya no partes de una intuición.
Partes de una fotografía.
Y cuando conoces el punto de partida, resulta mucho más fácil saber cuál debería ser la siguiente pregunta.